
Por Daniele Motta
24 de setembro de 2026O Cheiro Virou Critério de Compra: por que a perfumação está redefinindo o valor em produtos de limpeza
Confira o artigo exclusivo de Daniele Motta, VP de Trade e Shopper Marketing na SHOP! Br
Por décadas, o corredor de limpeza foi construído sobre dois eixos de decisão: preço e eficácia. O perfume era um detalhe, quase um efeito colateral do produto que "tirava a sujeira". Esse cenário mudou de forma mensurável: levantamentos do setor de Cuidado para casa (household care) já colocam a fragrância como o terceiro critério mais relevante na decisão de compra, logo atrás de preço e eficiência e apontam o perfume como o principal fator de diferenciação no ponto de venda em uma categoria historicamente comoditizada.
LEIA TAMBÉM
Do perfume ao PDV: Como o varejo deve executar a nova decisão olfativa do shopper
Sem álcool no PDV: da tendência à execução
A escala desse movimento justifica a atenção do varejo. O mercado de cuidados domésticos movimentou R$ 38,1 bilhões no Brasil em 2024 (alta de 2,1% sobre o ano anterior), com projeção de avançar 31,3% até 2029, alcançando R$ 50,1 bilhões (GlobalData, Household Care Market – mercado de cuidados para casa). No plano global, as vendas devem saltar de US$ 336,6 bilhões em 2025 para US$ 412,2 bilhões até 2030. E esse crescimento não depende de conquistar um novo consumidor: 90% da população brasileira já limpa a casa pelo menos uma vez por semana. A base de compradores está dada; o que está em disputa é o critério que vai orientar a escolha dentro dela e a fragrância assumiu esse papel.
Por que o perfume passou de coadjuvante a protagonista
Aqui na consultoria olhamos os dados de shopper e conseguimos decodificar comportamento que vira critério de decisão. E o poder da perfumação nos mostra que a explicação não é apenas de marketing olfativo é uma mudança de significado do próprio ato de limpar. Intensificado pela pandemia, o lar deixou de ser visto como espaço puramente funcional e passou a ser ressignificado como território de bem-estar, identidade e autocuidado. Nesse novo contexto, a "hora da faxina" deixou de ser encarada apenas como obrigação exaustiva para se tornar, para uma parcela crescente do consumidor, um momento de satisfação, conexão emocional e prazer sensorial e a sensação pós-faxina passou a ser diretamente associada ao bem-estar mental.
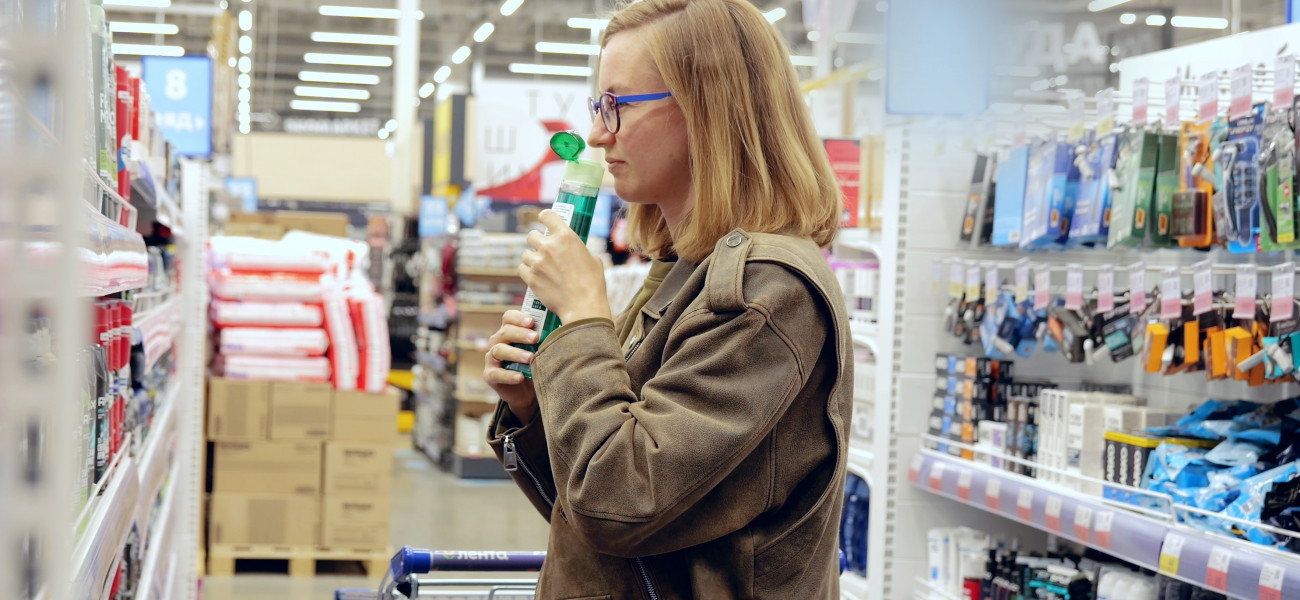
Essa mudança emocional se apoia em um mecanismo psicológico bem documentado: o consumidor associa cheiro forte a eficácia comprovada, resumido na crença de que "se não tem cheiro forte, não limpa", e mesmo quando essa percepção não tem relação direta com o desempenho real do produto. É por isso que a indústria investiu pesado em tecnologia de encapsulamento de fragrância, que protege e libera as moléculas de aroma de forma gradual por atrito, calor ou tempo, resolvendo a queixa histórica de que "o cheiro de limpo" sumia rápido demais. O resultado é um produto cujo valor percebido depende tanto do desempenho técnico quanto da permanência do aroma no ambiente.
Há ainda um componente aspiracional: o shopper brasileiro, e que identificamos nas nossas pesquisas na consultoria, busca hoje um "luxo ou status acessível", querendo levar para dentro de casa notas olfativas florais, aquáticas e amadeiradas que remetem à perfumaria fina internacional, sem pagar o preço de um perfume de grife. Embalagens sofisticadas, com brilho, transparência e formatos geométricos, funcionam como "vendedores silenciosos" que comunicam esse valor premium diretamente na gôndola, antes mesmo de qualquer contato olfativo.
A confirmação em números e em produto real
Esse comportamento já deixou de ser tendência emergente para virar algo regular e mensurável: dados da NielsenIQ mostram que limpadores perfumados, multiuso e concentrados já chegam a 93% dos lares brasileiros, avanço de 4 pontos percentuais em um único ano, substituindo receitas caseiras. A indústria está respondendo na mesma velocidade. No Festival APAS Show 2026, tive a oportunidade de visitar vários standes e a Limppano apresentou um lava-roupas da linha "Perfumes do Oriente" e um antimofo com nota de chá branco, ambos posicionados como experiência sensorial. Em outra ponta, a Ypê fechou parceria inédita com a L'Occitane para lançar amaciantes concentrados com fragrâncias assinadas, e essa é a materialização exata da aspiração de "luxo acessível" descrita acima, com uma marca popular emprestando o vocabulário da perfumaria fina francesa.
E aqui vai um alerta sobre omnicanalidade: o comportamento também está sendo acelerado por um canal que não existia na última grande virada da categoria: as redes sociais. Fenômenos como o CleanTok com mais de 690 milhões de visualizações no TikTok transformaram a limpeza doméstica em conteúdo estético e ritual de regulação emocional para a Geração Z. O PerfumeTok, vertente irmã, já trata a fragrância como extensão de identidade, categorizando cheiros por "estética" e tornando o perfume um símbolo de status acessível. Esse comportamento está migrando organicamente para dentro do carrinho de limpeza, reforçando em uma linguagem digital exatamente o que os dados de Cuidados para casa (household care) já descreviam: a faxina como autocuidado.
Por trás de tudo isso está uma base neurológica que explica por que essa tendência tende a ser estrutural, e não passageira: o olfato está ligado a mais de 75% das emoções vividas diariamente, e o ser humano retém 65% de um cheiro depois de um ano, uma taxa de retenção muito superior à da memória visual. Em uma categoria historicamente comprada no piloto automático, o cheiro é a variável com maior poder de romper o hábito e criar vínculo de marca ao longo do tempo.
Duas tensões que a matéria não pode esconder
A primeira tensão está dentro da própria cadeia de valor do produto. O mesmo movimento que investe em fixação prolongada de fragrância via encapsulamento, que em geral foi construído sobre matrizes poliméricas, agora caminha ao lado de outra exigência crescente do mesmo consumidor: sustentabilidade e química verde, com biotensoativos de base vegetal, solventes naturais como o D'Limoneno e formatos sem água (waterless). Essas duas agendas não são automaticamente compatíveis, e a indústria ainda não resolveu publicamente essa equação. É um ponto que merece acompanhamento antes de qualquer marca comunicar "perfume de longa duração" e "produto verde" na mesma embalagem sem explicar como concilia as duas promessas. Aguardem que essa será a próxima onda de critério de escolhas do shopper no ponto de venda: produto verde.
A segunda tensão é de poder de compra. Dados da NielsenIQ, apresentados no Anuário Abipla 2025, mostram que marcas populares (low tier) cresceram o dobro das marcas de alto padrão em 2024, e que as linhas high tier perderam 6 pontos percentuais de participação, com preços até 1,5 vez acima da média. Isso acontece em um país onde o gasto médio mensal por habitante em produtos de limpeza é de US$ 7,55, contra uma média mundial de US$ 186,33, o Brasil é o quarto maior mercado de limpeza do mundo em volume, mas um dos que menos investe por habitante. A leitura correta não é que a perfumação premium não tem espaço, pois os casos Ypê/L'Occitane e Limppano provam o contrári, mas que o crescimento sustentável tende a vir via extensão de marca líder e formato concentrado ou refil, não via marca nova e desconhecida em ticket alto.
O perfume deixou de ser adjetivo do produto de limpeza. Ele virou o principal vetor de diferenciação em uma categoria que, por décadas, competiu quase exclusivamente por preço e eficácia, e o varejo que entender essa mudança primeiro vai capturar a migração de valor antes que ela vire commodity, como já aconteceu em outras categorias de consumo diário. A pergunta que fica para o próximo passo não é mais "essa tendência é real?", e sim "como transformar esse critério de compra em execução rentável na gôndola?" é exatamente o que tratamos no segundo artigo desta série.
Fontes consultadas: Pesquisas internas da BE2WIN consultoria especializada em JB, Trade e Shopper; GlobalData (Household Care Market: dimensionamento de mercado Brasil e global); estudos de tendência de comportamento do consumidor em limpeza doméstica (transição funcional-emocional, química verde, multifuncionalidade e automação); NielsenIQ/Mercado&Consumo (tendências de consumo Brasil 2026 — penetração de perfumados/multiuso); ABIPLA/Sindilimpe com dados NielsenIQ (Anuário Abipla 2025, trade-down low tier x high tier); Distribuição/ABAD (gasto per capita em produtos de limpeza no Brasil); Sense of Smell Institute (retenção olfativa e emoção).
Notícias Relacionadas
“O essencial é invisível aos olhos”: o que sua loja está deixando...
Leia mais
No Dia do Cliente, ainda faz sentido separar o consumidor entre físico...
Leia mais